Kamu sudah mantap ingin memiliki Honda Brio, tapi tiba-tiba terhenti di satu pertanyaan besar: “Ambil kredit syariah atau konvensional ya?” Pilihan ini sering kali menjadi dilema bagi banyak milenial. Padahal, keputusan yang tepat bukan cuma soal angka di atas kertas, tapi soal kenyamanan hati dan ketenangan arus kas jangka panjang. Memahami compare kredit mobil syariah dan konvensional adalah langkah awal yang sangat cerdas sebelum kamu menandatangani kontrak kredit mobil impianmu.
Di Honda Sukun Malang, kami memahami bahwa setiap individu punya prioritas berbeda. Ada yang mengejar kecepatan proses, ada pula yang lebih tenang jika transaksinya sesuai dengan prinsip syariat. Mari kita kupas perbedaannya dengan cara yang santai agar kamu bisa memilih dengan bijak.
Perbedaan Mendasar yang Harus Kamu Tahu
Untuk melakukan compare dengan adil, kita tidak bicara soal mana yang lebih baik, tapi mana yang lebih pas dengan profilmu.
1. Kredit Konvensional: Praktis dan Terukur
Sistem ini menggunakan suku bunga (interest) sebagai dasar pengenaan biaya.
- Karakteristik: Angsuran bisa bersifat tetap (fixed) atau mengambang (floating).
- Cocok untuk: Kamu yang menginginkan kepastian proses yang sangat cepat dan sudah terbiasa dengan sistem perbankan umum.
2. Kredit Syariah: Transparan dan Tenang
Sistem ini tidak menggunakan bunga, melainkan sistem bagi hasil atau jual-beli (murabahah).
- Karakteristik: Angsuran bersifat tetap sejak awal akad sampai lunas. Tidak ada fluktuasi bunga yang tiba-tiba naik di tengah jalan.
- Cocok untuk: Kamu yang mengutamakan prinsip keadilan, transparansi margin, dan ketenangan hati tanpa rasa was-was akan perubahan suku bunga
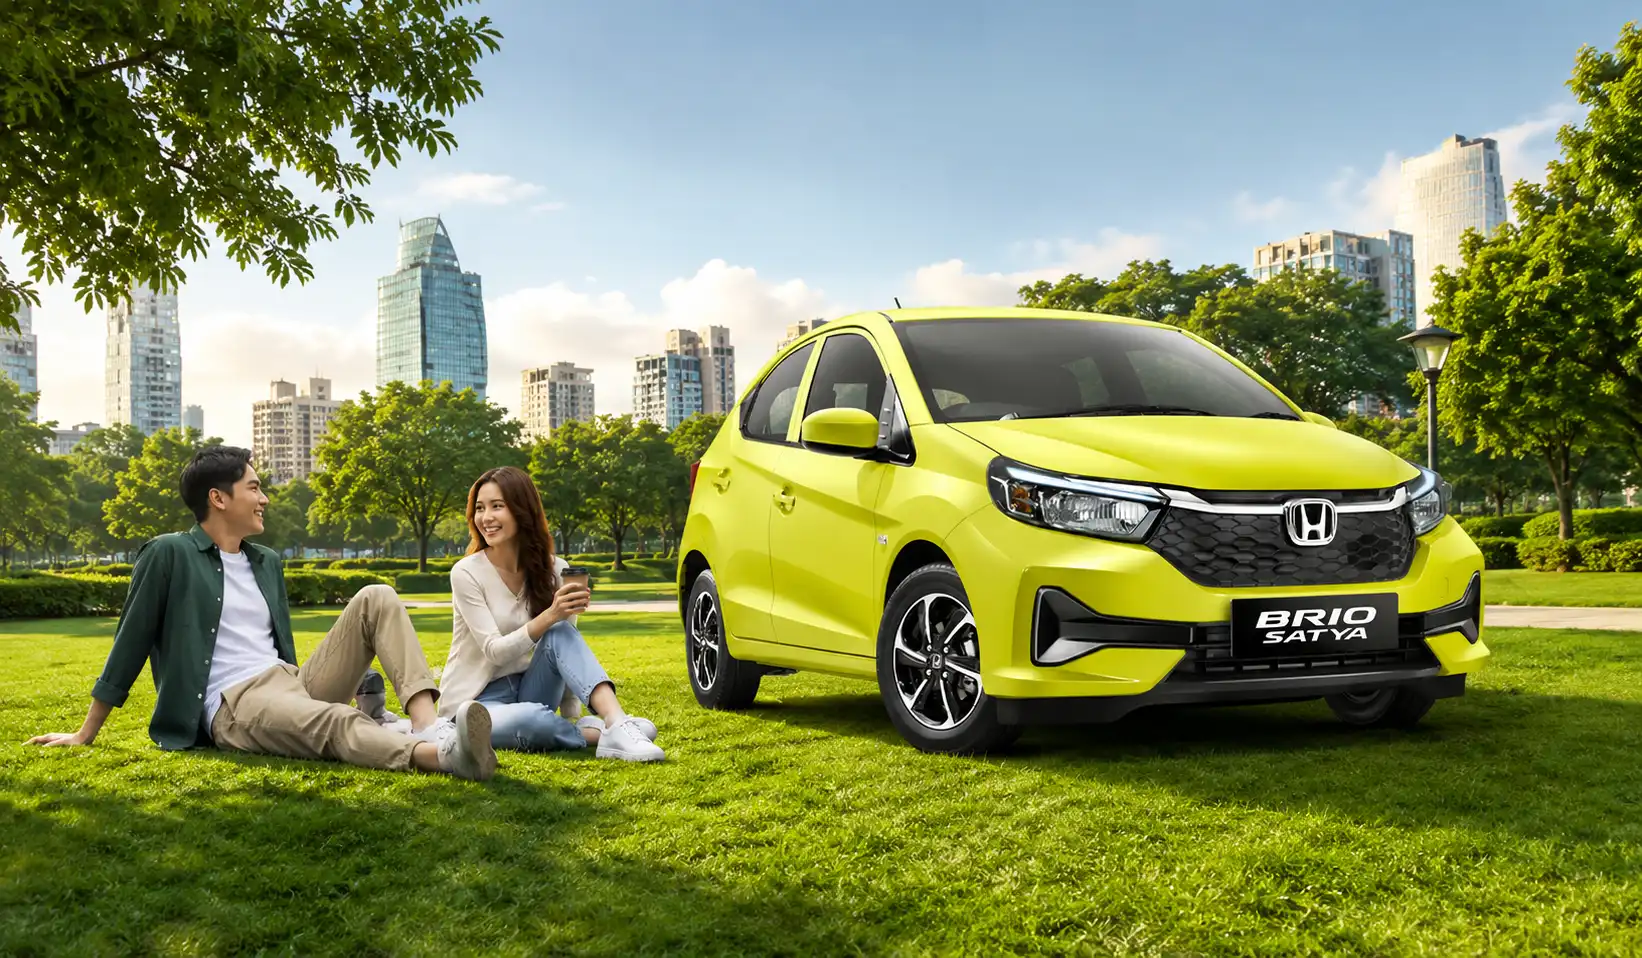
Simulasi Nyata: Honda Brio Satya S CVT
Agar gambaranmu lebih nyata, mari kita bedah angka untuk Honda Brio Satya S CVT dengan harga OTR Rp195.550.000.
Catatan: Simulasi ini menggunakan asumsi DP 20% (Rp39.110.000) dan tenor 5 tahun.
|
Fitur |
Kredit Konvensional |
Kredit Syariah |
|
Sistem |
Bunga Tetap/Floating |
Margin Jual Beli (Fixed) |
|
Angsuran |
Mungkin berfluktuasi |
Tetap hingga lunas |
|
Denda |
Ada denda keterlambatan |
Biasanya dialokasikan untuk sosial |
|
Kelebihan |
Proses sangat instan |
Sangat tenang, tidak ada kenaikan |
Untuk Brio dengan harga Rp195.550.000, jika kamu mengambil tenor 5 tahun, cicilan rata-rata berada di angka Rp3,5 – 3,8 jutaan. Perbedaannya terletak pada konsistensi angsuran; pada syariah, angka tersebut tidak akan bergeser sedikit pun hingga cicilan ke-60.
Tips Memilih yang Paling “Pas” untuk Kamu
Agar tidak salah pilih saat mencari kredit mobil malang, gunakan tips sederhana ini:
- Cek Prioritasmu: Apakah kamu tipe orang yang menyukai fleksibilitas bunga (konvensional) atau tipe yang suka perencanaan anggaran yang “kunci mati” (syariah)?
- Manfaatkan Promo: Apapun sistemnya, jangan lupa mencari promo beli mobil malang yang tersedia di Honda Sukun Malang. Seringkali, ada subsidi biaya admin atau paket servis gratis yang jauh lebih menguntungkan daripada sekadar membandingkan bunga atau margin.
- Analogi Sederhana: Memilih sistem kredit itu seperti memilih gaya olahraga. Konvensional seperti lari sprint (cepat, intens), sedangkan syariah seperti lari marathon (konstan, terjaga, stabil). Pilih yang paling sesuai dengan stamina keuanganmu.
Kesimpulan: Mana yang Lebih Baik?
Setelah melakukan compare kredit mobil syariah dan konvensional, jawabannya tetap kembali ke kenyamananmu. Keduanya adalah alat bantu untuk memiliki kendaraan yang aman dan cocok bagi produktivitasmu. Honda Brio yang kamu impikan akan tetap memberikan kebahagiaan yang sama, baik melalui akad syariah maupun konvensional.
Jangan biarkan kebingungan menghambatmu memiliki kendaraan impian. Fokuslah pada unit yang paling sesuai kebutuhan dan manfaatkan skema yang membuatmu bisa menabung dengan tenang setiap bulan.
Sudah siap memutuskan pilihan terbaik untuk mobil Honda-mu? Hubungi tim profesional Honda Sukun Malang hari ini, dapatkan simulasi kredit transparan, dan bawa pulang Brio impianmu sekarang juga!